



「50年ローン組む人はホームラン級のバカ」「一生続く債務地獄」
片山さつき財務相兼金融担当相は9月8日、閣議後の記者会見で超長期住宅ローンについて言及し、金融機関による顧客への説明や審査体制を注視すると述べた。これを受けたメディアは一斉に「50年ローンの監視強化」「金融庁が懸念」「過大融資恐れ」と報じた。
ネット上でも、
「生涯にわたって銀行の奴隷」
「一生続く債務地獄」
「組む人はホームラン級のバカ」
「将来破綻する人が増える」
「人生後半まで債務漬け」
といった批判的な意見が飛び交った。
これまで住宅ローンの返済期間は最長35年が一般的だった。しかし、住信SBIネット銀行(現・ドコモSMTBネット銀行)が2023年8月に最長50年の住宅ローンを導入したことを皮切りに、PayPay銀行やauじぶん銀行、楽天銀行、SBI新生銀行などが最長50年の商品を扱っている。
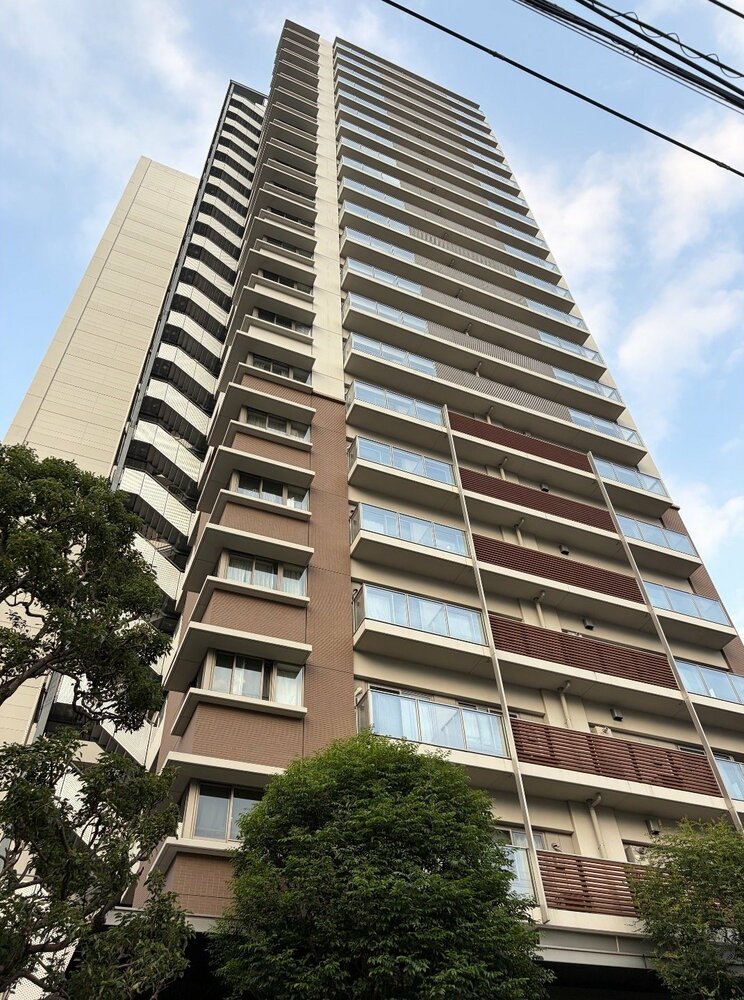
この背景には近年のマンション価格高騰がある。
不動産経済研究所によると、2026年8月の東京23区の新築分譲マンションの1戸当たり平均価格は1億3821万円。また、中古の方も東京カンテイによると、同年7月の売り希望価格は70平方メートル換算で1億2724万円となった。
たとえば、1億円を金利1%で借り入れた場合、35年ローンだと毎月の返済額は約28万2000円になる(一般的な元利均等返済の場合)。しかし、これを50年ローンに延ばせば、毎月の返済額は約21万2000円となる。0.1%程度の金利上乗せがある銀行が多いが、それを勘案しても、毎月6万円以上もキャッシュフローにゆとりが生まれる。ゆえに、いま若者を中心に選ぶ人が増えているという。
一方で、50年という長期でローンを組むのは危ないのではないかという懸念の声も上がっている。
しかし、これに異をとなえるのが元フジテレビアナウンサーで宅建士でもある西岡孝洋氏だ。
「金融庁が『50年ローンは危ないから監視を強化する』と言い出していますが、『せっかくキャッシュフローが回る合理的な仕組みを銀行が用意してくれているのに、なぜ国がそれにプレッシャーをかけるのか』と、首をかしげざるを得ません」
いったいどういうことか。西岡氏は「世間の『50年ローン=危険』という捉え方は、金融や民法の基本からは外れた論理だ」という。
「法律の世界、特に民法には『期限の利益』という概念があります。これは簡単に言えば『決められた期日までお金を返さなくていいという、借り手側の権利と利益』のことです」
「期限の利益」をごく単純化して説明すると、1万円を借りたとして、明日返さなくてはいけないのと、50年後に返さなくてはいけないのと、どちらが借り手に有利か。もちろん利息は考慮しなければならないが、長期にわたり元本を返済しなくてよいという権利を選択する借り手も多いのではないだろうか。これが借りる側が手にする「期限の利益」だ。
「住宅ローンにおいて返済期間を35年から50年に延ばせるというのは、貸す側の銀行だけではなく、借りる側にとってもメリットです。なぜなら、返済期間が長くなることによって、月々の返済額を大幅に減らせるからです。例えば手元に毎月6万円の余白が残れば、それを子どもの教育費に回すこともできるし、病気や急な出費への備えとして蓄えることもできる。資産運用に回すことだって可能です。手元の資金繰り(キャッシュフロー)を安全に回すための“時間”を確保できることこそが、長期ローンの本質的な価値だといえます」