



住宅ローンの平均返済期間は15年
ネット上で頻繁に目にする「50年ローンを組むと老後までローンに縛られる」という懸念に対しても、西岡氏は「実情は違います」と述べる。
「『50年ローンを組んだら、50年間ずっと愚直に返し続けなきゃいけない』と思いがちですが、現実の不動産市場を見てください。たとえば従来の住宅ローン(35年)を組んだ人たちの平均完済期間(あるいは売却・借り換えまでの期間)は、調査にもよりますが、おおむね『約15年』と言われています。「期限の利益」は借り手が放棄する(繰上返済する)ことも可能なのですから、50年間縛り続けられる、というものではありません」
人生の途中で子どもが大きくなって広い家に住み替えたり、あるいは繰上返済を行なったりすることで、平均15年前後で最初に借りた住宅ローンは完済されるのだという。
「50年ローンを借りた人が必ずしも50年間返し続けることになるとは限りません。『50年間借り続ける契約』ではなく、『月々の返済負担を極限まで下げて手元資金を守りながら、10年後や15年後の出口(売却・住み替え)に合わせて柔軟に活用するツール』だと私は思います。『老後までローンが残るから悪だ』と非難するのは、視野が狭すぎるのではないでしょうか」
さらに西岡氏が指摘するのは、政府内における住宅政策の支離滅裂さだ。
「そもそも国は、国民にマイホームを買わせたいのか、買わせたくないのか、どっちですか? と問いたいです。税制や住宅政策を見れば分かりますが、国は『3000万円特別控除』や『住宅取得資金の贈与税非課税枠』など、あらゆる政策を使って『国民の皆さん、家を買いましょう』と推奨してきたわけです。さらには公的な機関である住宅金融支援機構も最長50年の全期間固定ローン『フラット50』を正式な商品として提供していますよね」
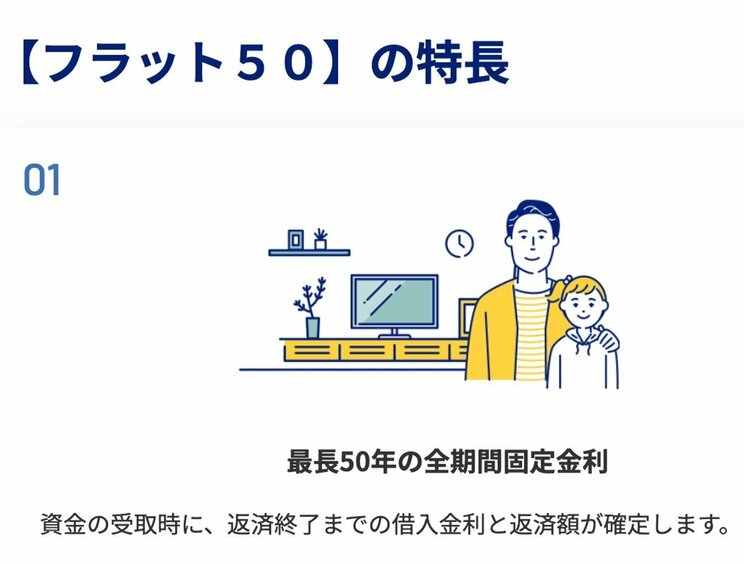
国土交通省側が「フラット50」などで長期ローンによる住宅取得を後押ししている一方で、金融庁が逆に「50年ローンは貸しすぎで危険だ」と言わんばかりに金融機関にプレッシャーをかける。
「もし『若者が長期ローンで家を買うのは悪だ』と言うなら、買い替えの税制優遇も全部やめればいい。金融機関が健全な担保評価に基づいて『この人になら50年で貸せる』と判断して信頼を与えているのに、金融庁が横やりを入れて自主規制させる。これでは若い世代がマイホームを持つ機会を国が奪っているようなものだと感じます」