



本当に警戒すべきリスク
ただし、西岡氏は「どんな50年ローンでも手放しで安全だ」と主張しているわけではない。本当に警戒すべきリスクの核心は「期間の長さ」ではなく「過剰な借入額」と「物件の資産価値」にあるという。
「50年ローンで絶対にやってはいけないのは、月々の支払いだけに目を向けて、本来自分の年収では背伸びをするような高額な物件に手を出してしまうことです。50年ローンは『月々の返済をラクにしてキャッシュフローを守る道具』として使うべきであって、『身の丈以上の家を買うためのカード』として使ったら、破綻することもあります」
また、返済期間が長くなればなるほど、元金の減り方は遅くなる。そのため、資産価値が落ちやすい物件や流動性の低いマンションで50年ローンを組むと、「ローン残高が売却価格を上回る(残債割れ)」という深刻なリスクに直面する可能性が高まる。
「だからこそ、大事なのは『担保評価』ではないでしょうか。金融庁や金融機関が恐れるべきは、期間の長さではなく『1億円の価値しかない物件に、無茶な評価をつけて1億5000万円貸してしまうこと』でしょう。
そこを正しく審査・評価すれば済む話です。流動性が高く、10年後、20年後も残債以上で売れる良い物件であれば、50年ローンは非常に強力で合理的な武器になります」
にもかかわらず、金融庁の監視強化によって金融機関が過度に萎縮した場合、市場にはどのような副作用が生まれるのか。
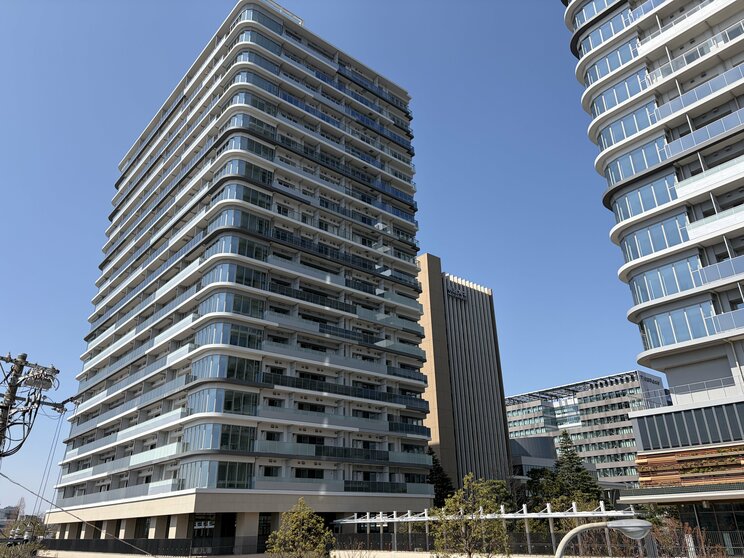
「銀行が萎縮して50年ローンの審査を厳格化したり取りやめたりすれば、一番ダメージを受けるのは誰か。それは、富裕層でも投資家でもなく、都内に家を買おうとしていた普通の若い人たちです。マンション1億円時代と言われる今の東京で、35年ローンしか選べなくなれば、買える人の範囲は一気に狭まります。
結果として、親からまとまった資金援助を受けられる人や、現金を持っている一部の富裕層だけが優良な不動産を買い占め、一般の世帯は買えなくなってしまう。金融庁がかけようとしているプレッシャーが、巡り巡って若い世代の住宅取得の機会を奪い、格差を広げる結果になることを懸念しています」
取材・文/集英社オンライン編集部