

比較生産費は、なぜ「あきらめるもの」で測るのか
では、ポルトガルがワインも布も両方作ればよいのだろうか。
リカードの答えはそうではない。両方とも得意であっても、ポルトガルはワインに、イギリスは布に力を入れたほうが、2国全体としてより多く生産できる可能性がある。
その理由を見るために比較生産費を考える。比較生産費とは、ある財を1単位作るために、もう一方の財をどれだけあきらめることになるかを表したものである。
ここで重要になるのが機会費用という考え方である。機会費用とは、ある選択をしたときに、代わりに選べたはずの最もよい選択肢をあきらめることによって失われる価値のことである。
例えば、同じ労働をワイン作りに向ければ、その労働は布作りはできない。反対に、布を作ればその分だけワインを作る機会を失う。つまり、本当の費用は実際に支払ったお金だけではない。
その選択によって、何をあきらめたのかも費用なのである。
機会費用は経済学全体を貫く非常に重要な考え方である。
家計が時間や所得をどう使うか、企業が労働や資本をどの生産に振り向けるか、政府が税金をどの政策に使うかを考えるときにも、常に「それを選ぶことで、何をあきらめているのか」が問題になる。比較優位も、この機会費用を国同士の生産に当てはめた考え方である。
例えば、イギリスでワイン1単位を作るには120人の労働が必要である。
120人が布の生産をすれば、布を1.2単位(=120÷100)作れたはずである。つまり、イギリスでワイン1単位を作ることの機会費用である比較生産費は布1.2単位分である。このように見ていくと次の表になる(表14-2)。
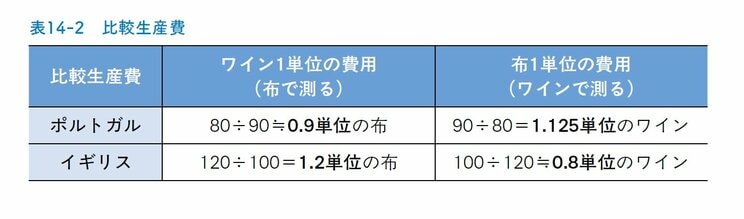
ワインに注目すると、ポルトガルの比較生産費は布0.9単位分であり、イギリスの布1.2単位分より小さい。したがって、ワインはポルトガルのほうが相対的に安く作れる。ポルトガルはワインの生産に比較優位を持つ。
一方、布に注目すると、ポルトガルで布1単位を作る比較生産費はワイン1.125単位分であるのに対し、イギリスではワイン0.8単位分である。したがって、布はイギリスのほうが相対的に安く作れる。イギリスは布の生産に比較優位を持つ。
ここが比較優位説の面白いところである。ポルトガルはワインも布も絶対的には得意である。しかし、「どちらがより得意か」という相対的な得意さで見ると、ポルトガルはワイン、イギリスは布に強みがある。