

輸入数量制限は、輸入量そのものを規制する
関税以外にも貿易を制限する方法がある。その代表例が、輸入数量制限である。輸入数量制限とは輸入できる数量に上限を設ける政策であり、輸入割当とも呼ばれる。
関税は輸入品の価格を高くすることで輸入を減らす。対して、輸入数量制限は輸入量そのものを直接制限する。例えば、「この財は年間10万個までしか輸入できない」と決めるような政策である。
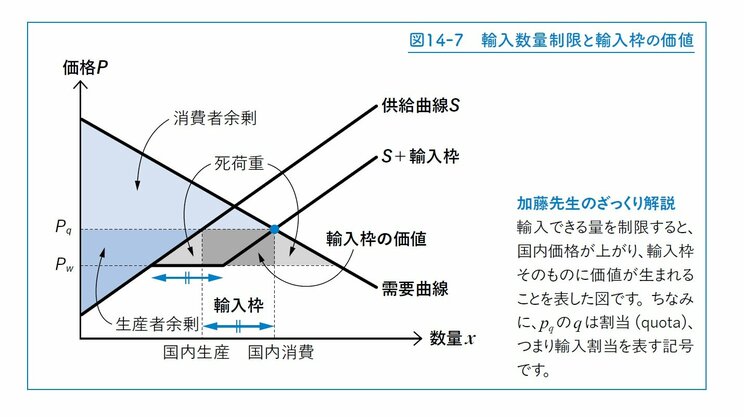
ここで図での表し方を先に確認しておこう。輸入数量制限があると国内で利用できる財は国内生産だけではなく、輸入枠の分だけ増える。したがって、国内の供給曲線に輸入枠の数量を横方向に足した線を考えることができる。
ただし、輸入枠は価格が上がればいくらでも増える供給ではない。あくまで決められた数量までしか入ってこない追加的な供給である。そのため、輸入枠を使い切ると、それ以上の需要は国内生産で満たすしかなくなる。
この関係を一つの供給線として描くと、国際価格のところで輸入枠の分だけ供給量が横に広がり、その先は国内供給曲線を輸入枠の分だけ右にずらしたような線になる。つまり、輸入枠を含む供給線は、途中で折れ曲がった形で描けるのである。
輸入数量制限の効果を図で確認しよう。図14-7では、輸入量が一定の枠に制限されることで、国内価格が上がり、輸入枠に価値が生まれることを示している。
輸入枠で生まれる利益は、誰のものになるのか
輸入量が制限されると国内で利用できる財の量が少なくなる。その結果、国内価格は上がりやすくなる。価格が上がれば、国内生産者は生産量を増やし、消費者は消費量を減らす。ここまでは、関税と似た効果である。
関税と大きく違う点としては、関税では輸入品1単位あたりの税は政府の収入になる。一方、輸入数量制限では、輸入枠をもらった業者が国際価格で仕入れた財を高い国内価格で売ることができる。この差額は、輸入枠の価値、または割当レントと呼ばれる。
もし政府が輸入枠をオークションで販売すれば、その価値は政府収入になる。しかし、輸入枠が特定の業者に無償で与えられれば、その利益は業者に帰属する。ここが、関税と輸入数量制限の重要な違いである。
要するに、関税は価格を高くすることで輸入を減らし、その税収は政府に入る。輸入数量制限は輸入量そのものに上限をかけ、輸入枠の価値が誰に帰属するかが問題になる。
どちらも国内産業を守る効果を持つが、消費者の負担と社会的損失を伴う点では共通している。