

バブルの予兆
不動産経済研究所のデータでは、首都圏新築マンションの初月契約率は、好不調の目安である70%を下回る月が増えており、売れ行きの鈍化傾向が見られる。
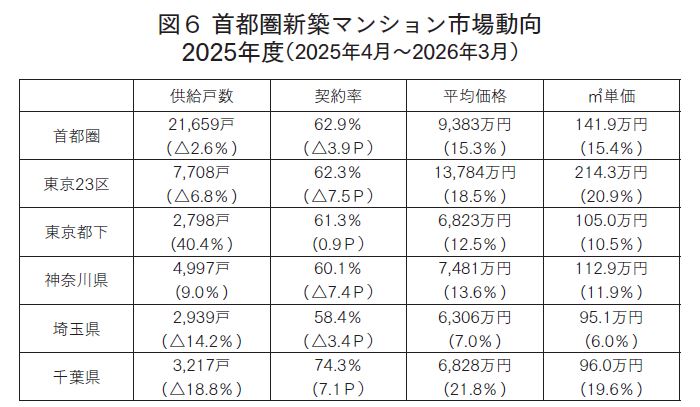
何が起きているのか。構図はシンプルだ。値上がりを前提にした投機的な売買が積み重なり、価格が実需の届かない水準に達してしまった。住む目的で買える人がいなくなれば、成約は減る。しかし、すでに買ってしまった人は損をして売りたくない。だから物件は市場に滞留し、在庫がどんどん積み上がっていく。耐えられなくなった人から順に値段を下げていく。それが今、加速度的に進んでいる。
こうした状況は、不動産業者の間のやり取りやSNS上では「そろそろ怪しい」と囁かれている。だが、公のデータとして報道され始めると話は変わる。パニックに近い動きが起きる可能性がある。
東京・港区の新築高級マンションの部屋が競売に掛けられた、という話も聞いた。ハイエンドの新築マンションで競売が起きるというのは、異常事態だ。儲かる物件であれば、競売になる前に売れるはずだ。それが売れていない。値段が釣り上がりすぎて、手が出せなくなってきているということの証左である。
この不動産市場の異変は、より大きな経済の動きとも連動している。私が特に注視しているのは、国債市場だ。日本の40年物国債の利回りが一時4%を超え、4.2%という危険水域にまで到達した。10年物国債も2%を超え、約27年ぶりの高水準となっている。(原稿執筆時)
これは何を意味するのか?
長年にわたって、日本は世界に対して投資資金の源泉となっていた。いわゆる「円キャリートレード」と言われるものだ。日銀が超低金利政策を維持する中、外国の投資家は低利で円を借り、それを自国通貨に換えて海外で運用してきた。
日本からいくらでも低利の円を借りられる状況が、世界のバブルの燃料になっていたとも言える。日本の金利が上がると、この構造が崩れる。円を借りる旨みがなくなった投資家は、海外の資産を売って円に戻す。これがキャリートレードの「巻き戻し」と呼ばれる現象だ。
40年物国債の利回りが常時4%を超えるようになると、本格的な巻き戻しが起きるとされる水準だ。
超長期ゾーンでここまでの金利が要求されるということは、日本の財政や需給構造に対して、市場が明確に警戒を始めていることを意味する。数字的には、リーマンショックの前夜と同じ動きをしているとも言われている。