


「18歳で大金を渡していいのか」
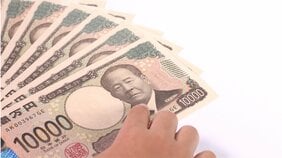
学費に使えるか、という問題だけではない。そもそも18歳で大金を渡してよいのかというジレンマもある。
いったいどれくらいの運用額になるのか、成人のNISAで人気となっている全世界株式インデックスの過去実績で試算をしてみよう。
全世界株式(MSCI ACWI)に連動する投資信託を0歳から年間60万円(月5万円)を上限の600万円に達する10歳まで積み立て、その後は追加投資せずに18歳まで複利運用を続けたとする。
その場合、運用益を含めた資産額の中央値は「約2300万円」にのぼる(※過去20年の実績値・年率リターン10.5%・リスク18.6%に基づく計算であり、将来の成果を保証するものではありません。また相場には暴落がつきもので、取り崩し時にそのタイミングが重なる場合もあります)。
あくまで「皮算用」に過ぎないうえ、元本割れのリスクもあるが、18歳になったばかりの若者が2000万円を超える金融資産を自らの裁量で管理する可能性があるのだ。
2022年の成年年齢引き下げ以降、18・19歳は親の同意なしに様々な契約を結べるようになり、国民生活センターによれば、2025年度の18・19歳を当事者とする消費生活相談は1万250件と近年で最多を記録している。経験の浅い年齢で多額の資産を自己管理させることには、契約トラブルや浪費のリスクが伴う。
さらに、SNSには「労働意欲が減退するのではないか」「金銭感覚がおかしくなってしまうのではないか」という心配の声もある。2000万円という額を考えれば、子によってはあながち杞憂とは言えないだろう。
実際に子どもを持つ親に話をきいてみると……
「こどもNISAはありがたい制度ですが、確かに18歳で大金を渡していいのかという怖さはあります。ちゃんとお金の使い方を教育するつもりですが、いかんせんまだ娘は2歳なので、どう育つか全くわかりません……全力で枠を埋めにいくつもりでしたが、ちょっと悩みます」(東京都在住・2歳の娘を持つ男性)
「『新NISAは国の罠』という根拠がない謎の言葉がXで流行ったことがありましたが、この問題に関しては罠になりかねないとは思います。もちろん制度の使い方次第ですし、贅沢な悩みではあると思いますが。まあうちは親のNISAを埋められるかどうかも分からないので、まずそちらからですね」(東京都在住・5歳と2歳の息子を持つ男性)
「アルバイトとかはちょっとバカバカしくなってしまうかもしれません」(埼玉県在住・3歳と0歳の息子を持つ女性)
という声が聞かれた。
仕組みを考えると、親が取るべき合理的な行動は、「18歳になったら完全に本人の自由にしていい」と割り切れる資金「のみ」をこどもNISAで運用することかもしれない。
憂いなく、「確実に学費として親の意思で使いたい」のであれば、こどもNISAではなく、使途を親自身が決定できる親名義の預貯金や親のNISA口座等で準備・管理したほうがよい。
「こどもNISA」は、国民にとっては「税制の優遇」となるありがたい新制度である。中田敦彦氏の言う通り、学費の準備に使うことは子によっては「うってつけ」と言えるだろう。しかし、投資時からお金を贈与することを意味し、増えた分も含めて最終的な使途の決定権は子どもにあるという「法的な事実」を正しく認識した上での活用が求められる。
加えて、「18歳の時に大金を渡しても大丈夫なように教育しなくてはいけない」という、親としての覚悟も必要だろう。
取材・文/集英社オンライン編集部