


オリラジ中田氏が言う「大学の学費にうってつけ」は本当?
2027年1月からスタートする「こどもNISA」。0歳〜17歳までの子どもを対象にした新しい「少額投資非課税制度」である。
年間に投資できる額は60万円で、0~17歳の間の非課税保有限度額は最大で600万円。その枠内であれば運用益が無税となる。投資対象は、大人向けのNISAのつみたて投資枠と同様、長期・積立・分散投資に適した一定の投資信託だ。
10月1日から各証券会社で口座開設の受付が始まっており、各社キャンペーンに熱が入っている。現金プレゼントや人気キャラとのコラボなどのキャンペーンだけでなく、投資信託そのものの競争も話題だ。
先陣を切ったのはSBI証券だ。10月1日、こどもNISA専用で信託報酬がゼロの投資信託「SBI・ゼロ・オールカントリー・インデックス・ファンド(愛称・ゼロカン)」の提供を発表した。これに追随し、ライバルの楽天証券が同じく信託報酬ゼロの投資信託を提供することを発表するなど、顧客の争奪戦が早くもヒートアップしている。
SNSでも早速、こどもNISAの口座開設を申し込んだという投稿が飛び交っている。
さて、この「こどもNISA」。将来の子の学費のために活用しようという人も多いだろう。
実際、片山さつき財務相は3月10日の衆院財務金融委員会で、大学進学等のライフイベントに備える資金形成を制度拡充の目的として説明した。
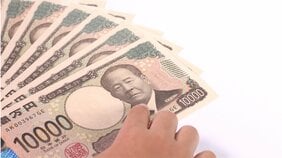
人気YouTuberの中田敦彦氏も、10日に公開した動画で「大学の学費にうってつけ」「こどもNISAが学費を救う」と絶賛し、大学の学費はいくらかかるか詳細に解説しながら、制度の活用を薦めた。
しかし、この制度を財務省や中田氏の薦める通り、「将来の学費の準備」として利用して大丈夫なのだろうか?
実は、それは制度上極めて危険だと言える。